

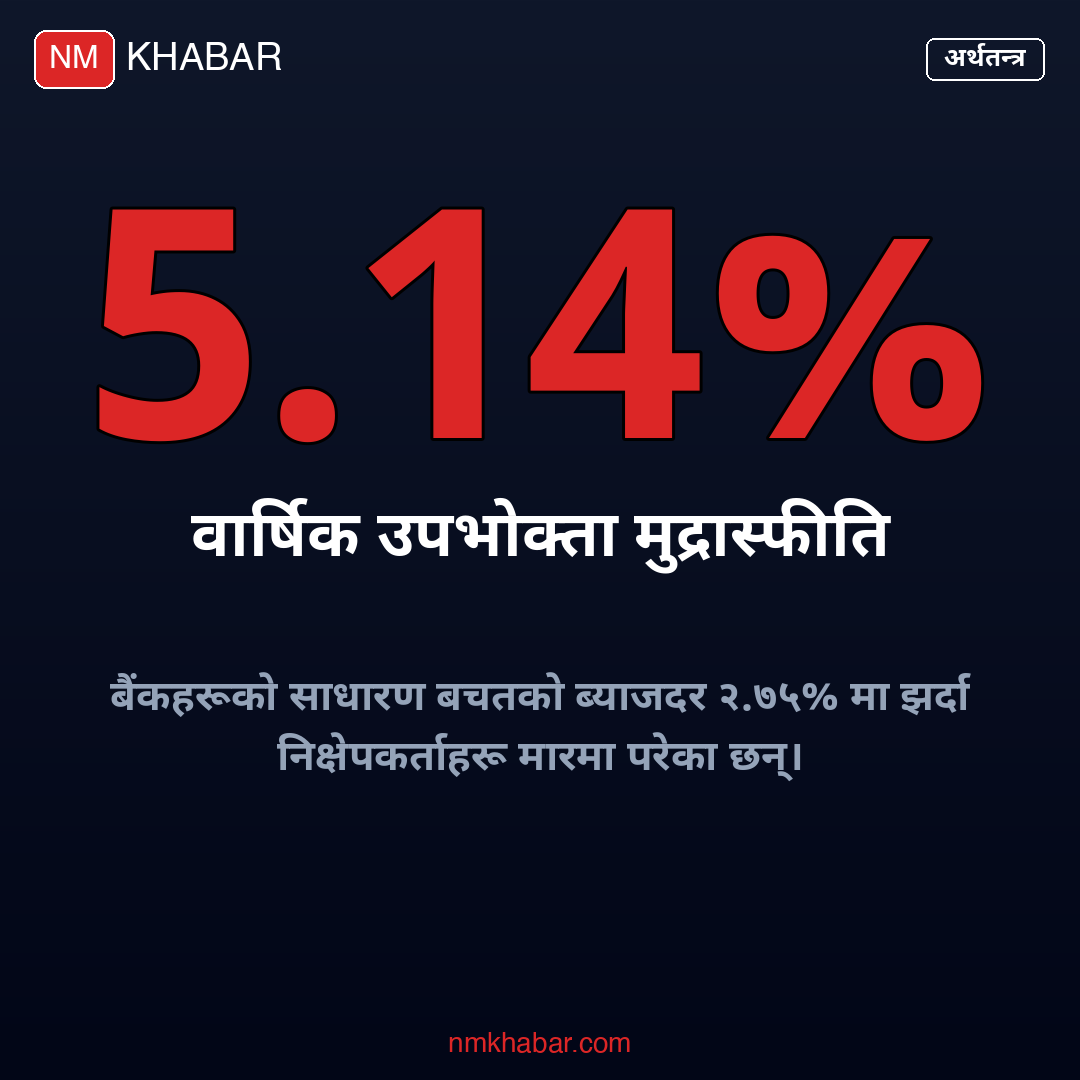
बैंकहरूको ब्याजदर निरन्तर घट्दा बचतमा निर्भर सर्वसाधारण निराश भएका छन्। असोज महिनाका लागि वाणिज्य बैंकहरूको साधारण बचतको ब्याजदर न्यूनतम औसत २.७५ र अधिकतम औसत २.९६ प्रतिशत छ। व्यक्तिगत मुद्दती निक्षेपको ब्याजदर न्यूनतम औसत २.७८ प्रतिशत र अधिकतम औसत ४.१० प्रतिशत कायम भएको छ।
अर्थशास्त्रीय सिद्धान्तअनुसार ब्याजदर मुद्रास्फीति दरभन्दा बढी हुनुपर्छ। तर, नेपाल राष्ट्र बैंकको पछिल्लो तथ्यांकअनुसार वार्षिक विन्दुगत उपभोक्ता मुद्रास्फीति ५.१४ प्रतिशत छ भने वार्षिक औसत उपभोक्ता मुद्रास्फीति ३.०८ प्रतिशत छ। यस तथ्यांकभन्दा बजारमा कृत्रिम मूल्यवृद्धिले उपभोक्ताहरू थप मारमा छन्।
मुद्रास्फीतिभन्दा बैंकको ब्याजदर कम हुँदा निक्षेपकर्ताको आम्दानी घट्छ। यसको प्रत्यक्ष असर बचतको ब्याज आम्दानीमा निर्भर ज्येष्ठ नागरिकहरूलाई परेको छ। उनीहरू बैंकको ब्याज आम्दानीभन्दा महँगीको भार बढी बोक्नुपरेको गुनासो गर्छन्।
केन्द्रीय बैंकको तथ्यांकअनुसार, बैंक तथा वित्तीय संस्थामा ६ करोड ३४ लाख २५ हजार २९६ खाता सञ्चालनमा छन्। यसमा वाणिज्य बैंकमा मात्र ५ करोड ४४ लाख ४९ हजार ५३९ बचत खाता रहेका छन्।
अर्थविद् डा. रमेश पौडेलका अनुसार, मुद्रास्फीतिभन्दा ब्याजदर कम हुँदा पैसाको वास्तविक मूल्य शून्य वा ऋणात्मक हुन्छ। उनले भने, ‘अर्थशास्त्रीय सिद्धान्तअनुसार सामान्यतया ब्याजदर मुद्रास्फीति दरभन्दा बढी हुनुपर्छ, तर यतिखेर ठ्याक्कै उल्टो भएको छ।’
बैंकहरूमा लगानीयोग्य पुँजी (तरलता) थुप्रिएको छ तर बजारमा लगानीको माग छैन। उद्योगी र व्यवसायीहरू ऋण लिएर लगानी बढाउन हिचकिराइरहेका छन्। सरकारी नीतिको अविश्वसनीयता र केही धरपकडको शैलीले व्यवसायीहरू त्रासमा रहेको बैंकरहरूको गुनासो छ। ऋणको माग नहुँदा बैंकहरूले ब्याजदर घटाउन बाध्य भएका छन्।
भदौ महिनाको तुलनामा असोजमा वाणिज्य बैंकहरूको व्यक्तिगत मुद्दती निक्षेपको अधिकतम औसत ब्याजदर ०.०३ प्रतिशतले घटेर ४.१० प्रतिशत कायम भएको छ। बचत खाताको औसत ब्याजदर पनि २.९६ प्रतिशतमा झरेको छ। असोजमा केही बैंकहरूले मुद्दती र बचतको ब्याजदर घटाएका छन् भने केहीले स्थिर राखेका छन्। प्रभु बैंकले व्यक्तिगत मुद्दती निक्षेपमा सबैभन्दा बढी ४.५५ प्रतिशत ब्याजदर तोकेको छ।